#台股 指数收高0.6%报48,625.83点。
#台股 指数收高0.6%报48,625.83点。

独立,个性的财经、金融资讯早报,汇总美股、A股收市信息,以及提供具有重大影响力的研报。
#台股 指数收高0.6%报48,625.83点。
#美伊冲突 爆发前,全球约一半的硫磺需要经过霍尔木兹海峡运输。但随着这条水道遭到封锁,硫磺价格已飙升至冲突前水平的近10倍。
今年多数时间里,霍尔木兹海峡运输的持续受阻,造成硫磺供应严重短缺。硫磺是石油和天然气工业的副产品,可进一步加工成硫酸,而硫酸既用于铜的生产,也用于磷肥的制造。通常情况下,硫磺价格维持在每吨100至200美元区间,但今年已一路狂飙至逼近每吨1000美元。随着伊朗局势久拖不决,仍有大量运输船只被困在霍尔木兹海峡。
大宗商品数据分析平台Kpler指出,硫磺贸易危机不仅远未平息,反而正在重新“恶化”。
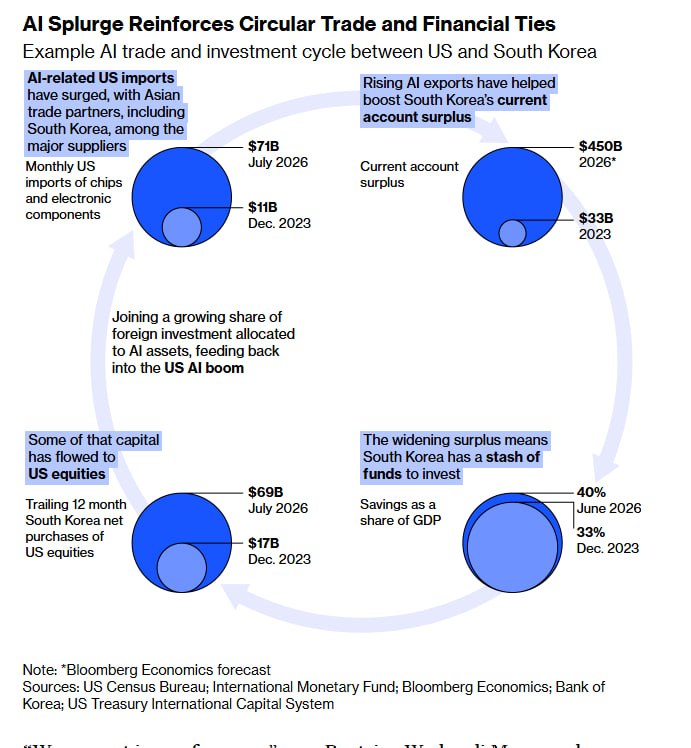
AI热潮推动美韩资金循环,韩国出口收入增加、资金回流美股
达利欧表示,美国官方的统计数据大幅低估了中国的实际持仓规模。他粗略估算,中国企业和个人持有约1万亿美元美债,中国储备另持有约2万亿美元,中国在美金融资产总规模或达4万亿美元。随着 #人民币 升值,中国持有美元资产面临汇兑损失,令减持动机增加。
他警告,若私人美元持仓中仅有10%进行对冲或转换,就将引发约4000亿美元的美元抛售,足以对汇率和信贷市场产生重大影响。
美国银行调查显示,全球投资者追逐AI驱动的股市上涨行情,对科技股的超配比例已达到六年来峰值。
然而,随着投资者开始质疑AI相关技术的高额资本支出能否带来相应回报,围绕AI的部分热情正在消退。本次调查中,受访者对AI泡沫的看法几乎势均力敌——45%认为泡沫将于2027年形成,42%则不认同这一判断,显示市场对AI长期价值的评估存在实质性分歧。
本次调查于10月2日至8日进行,共161名参与者作答,合计管理资产规模达4530亿美元。#美银调查
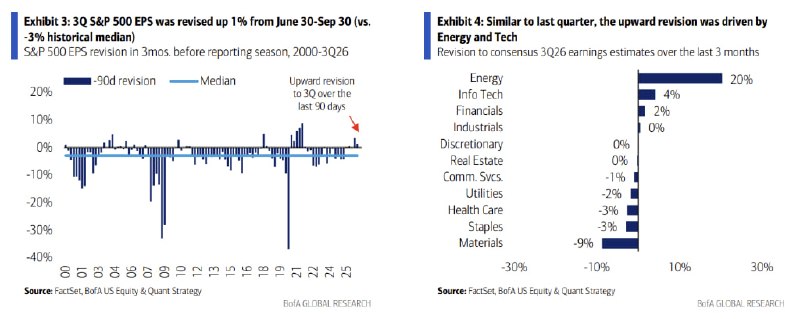
据美银证券的最新报告,本季市场共识预期标普500三季度每股盈利同比增长27%,美银自身预测更高,为32%(对应每股93.50美元)。早期报告公司中有85%超出每股盈利预期,高于71%的历史平均水平,宏观背景总体仍属有利。
然而,随着大型银行摩根大通、高盛、富国银行、花旗集团相继于本周登场,本轮财报季的核心矛盾将逐步浮出水面:在经历过去两个季度的大幅超预期之后,"超预期"本身已成为市场的新常态,能否推动股价上涨?
不对称性清晰传达出一个信号:市场对好消息的奖励已趋于吝啬,对坏消息的惩罚却丝毫未减。
共识预期标普500中位股三季度每股盈利增长仅为9%,低于二季度的14%
高盛的市场广度数据同样印证了这一分化:尽管标普500指数距历史高点仅2%,但中位股仍较历史高点低17%,市场广度已降至互联网泡沫以来的最低水平。
中国9月以美元计价出口同比增长36.3%,预估为+25.7%。
中国9月以美元计价进口同比增长31.0%,预估为+25.0%。
中国9月贸易顺差1,335.3亿美元,预估为顺差1,177.8亿美元。 #进出口
截至10月13日,上交所融资余额报12860.65亿元,较前一交易日减少31.02亿元;
深交所融资余额报12220.58亿元,较前一交易日减少59.64亿元;
两市合计25081.23亿元,较前一交易日减少90.66亿元。#融资融券
桥水创始人 #达利欧 于美东时间13日周二在社媒领英发文称,美国正进入债务扩张与需求萎缩相互强化的恶性循环,利率上升推高借贷成本,进而推升债务规模,而这一螺旋式上升将持续到“令经济和金融市场充分承压、供需重归平衡”为止。他写道:“(美国)债券的熊市可能还有很长的路要走。”
达利欧此番表态与贝莱德、摩根士丹利投资管理等机构的立场形成鲜明对比。后者在10年期美债收益率本月初飙升至2002年来高位、接近5.4%后已转为看多。
#贝莱德 投资研究院将:
短期美国国债 上调至 超配、
长期美债由低配上调至 中性,
同时把美国股票由超配下调至 中性,
美国机构MBS同步下调,结束了坚守近六年的低配美债策略。
认为当前收益率水平已具吸引力,且市场对美联储加息的预期可能"过度"。
—————
Amundi首席投资官Vincent Mortier表示,这家管理规模达2.6万亿欧元的资产管理巨头正在"逐步增加"美元计价投资组合对美债的敞口。
—————
Pimco首席投资官Dan Ivascyn则指出,尽管美债价格可能继续下跌,但与处于历史高位附近的股票相比,美债估值更具吸引力。市场数据显示,以通胀预期折算,10年期美债目前提供的实际回报率接近3%,这一水平正在吸引大量机构资金入场。
————
据彭博根据EPFR数据的测算,今年第三季度美国政府债券基金净流入资金达到创纪录的593亿美元,10月以来更已追加流入近140亿美元。
#高盛 Q3净营收186.8亿美元,股票交易收入大增72%。
三季度净营收同比增长23%,净利润53亿美元、同比增29%,摊薄每股收益17.01美元,有形股本回报率20.5%。
股票交易收入64.4亿美元、同比增72%,虽低于二季度创下的74.2亿美元纪录但仍超预期;
投资银行手续费32.3亿美元高于预期,资管部门管理费收入创历史新高,固定收益与大宗商品交易收入则不及预期。
#摩根大通 Q3调整后营收509亿美元不及预期,削减回购近九成。
三季度调整后营收509.1亿美元、低于513.7亿美元的市场预期,总交易收入103亿美元也逊于预期;
固定收益交易收入同比下降4%,为两年多来首次下滑,
股票交易收入则同比大涨49%至49.5亿美元、创历史最佳季度。
OPEC月报显示,OPEC+9月日均原油产量达3907万桶,其中沙特日产升至837.2万桶、环比增逾200万桶——东西输油管道遭袭受损后,沙特阿美转而加大波斯湾出口终端装船力度;俄罗斯日产环比减少3.8万桶,能源基础设施持续遭袭是原因之一。
#OPEC 连续第六个月下调2026年全球石油需求增长预测至日均18万桶,同时上调2027年预测至日均1.083亿桶。
FT: 截至10月11日的两周内霍尔木兹海峡及周边水域共24艘船遭袭,超过3月上旬13艘的前高点;
经该海峡的石油出口量已从9月日均1550万桶降至10月11日的290万桶。
据彭博援引知情人士,日本央行官员认为在通胀上行风险尚未明显加剧的情况下没有必要连续加息,将根据最新数据评估12月行动,但尚未作出最终决定,不排除本月调整政策。市场定价显示本月加息概率约10%、12月已升至88%。
加息预期降温之际 #日元 继续承压,美元兑日元报158.32。
#Fed 美联储三把手威廉姆斯:今年或再加息一次,2027年没有必要加息。
威廉姆斯在彭博专访中称"尚未改变可能适合再加息一次的观点",并透露中性利率因财政政策与强劲增长已温和上升25至50个基点,长期约1%或略高。
- 美联储理事沃勒:收益率上升帮助美联储抑制需求:称长端利率走高影响房地产、汽车等利率敏感领域,"分担一部分"紧缩工作,并非美联储本意。